Die Grundregel in einem Satz
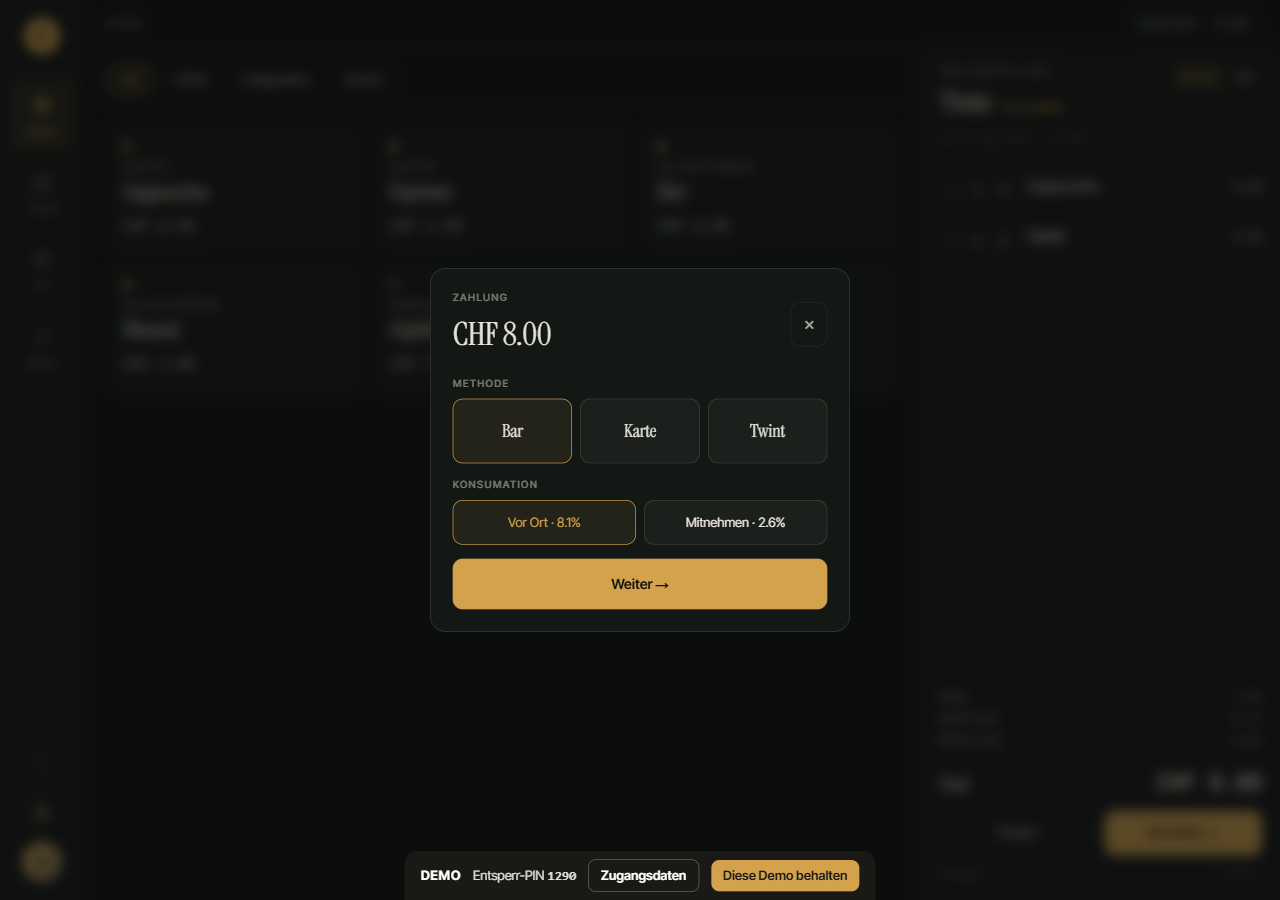
In der Schweizer Gastronomie entscheidet die Konsumationsart über den MWST-Satz: Wird vor Ort konsumiert, gilt der Normalsatz von 8.1 %. Wird die gleiche Ware mitgenommen (Take-away), gilt der reduzierte Satz für Lebensmittel von 2.6 %. Nicht das Produkt entscheidet — sondern ob daraus eine gastgewerbliche Leistung wird (Tisch, Stuhl, Service vor Ort) oder ob es ein Lebensmittel zum Mitnehmen ist.
Gleiche Ware, anderer Satz — Beispiele
Der gleiche Artikel kann auf demselben Tag mal mit 8.1 % und mal mit 2.6 % über die Kasse laufen. Es kommt nur darauf an, ob er vor Ort konsumiert oder mitgenommen wird:
| Ware | Vor Ort | Mitnehmen |
|---|---|---|
| Kaffee an der Theke | 8.1 % | 2.6 % |
| Sandwich / belegtes Brötchen | 8.1 % | 2.6 % |
| Stück Kuchen | 8.1 % | 2.6 % |
| Salat-Bowl | 8.1 % | 2.6 % |
| Flasche Mineralwasser | 8.1 % | 2.6 % |
Hinweis: Alkoholische Getränke und Tabak bleiben auch zum Mitnehmen beim Normalsatz 8.1 % — sie zählen nicht zum reduzierten Lebensmittel-Satz.
Gemischte Belege: ein Teil vor Ort, ein Teil mitnehmen
In der Praxis ist ein Beleg oft gemischt: Ein Gast trinkt den Kaffee vor Ort (8.1 %) und nimmt ein Sandwich mit (2.6 %). In dem Fall bekommt jede Position ihren eigenen Satz — nicht der ganze Beleg einen Sammelsatz.
Was auf den Beleg gehört
Sobald mehrere Sätze im Spiel sind, gelten klare Pflichtangaben. Ein gastronomischer Beleg in der Schweiz weist insbesondere aus:
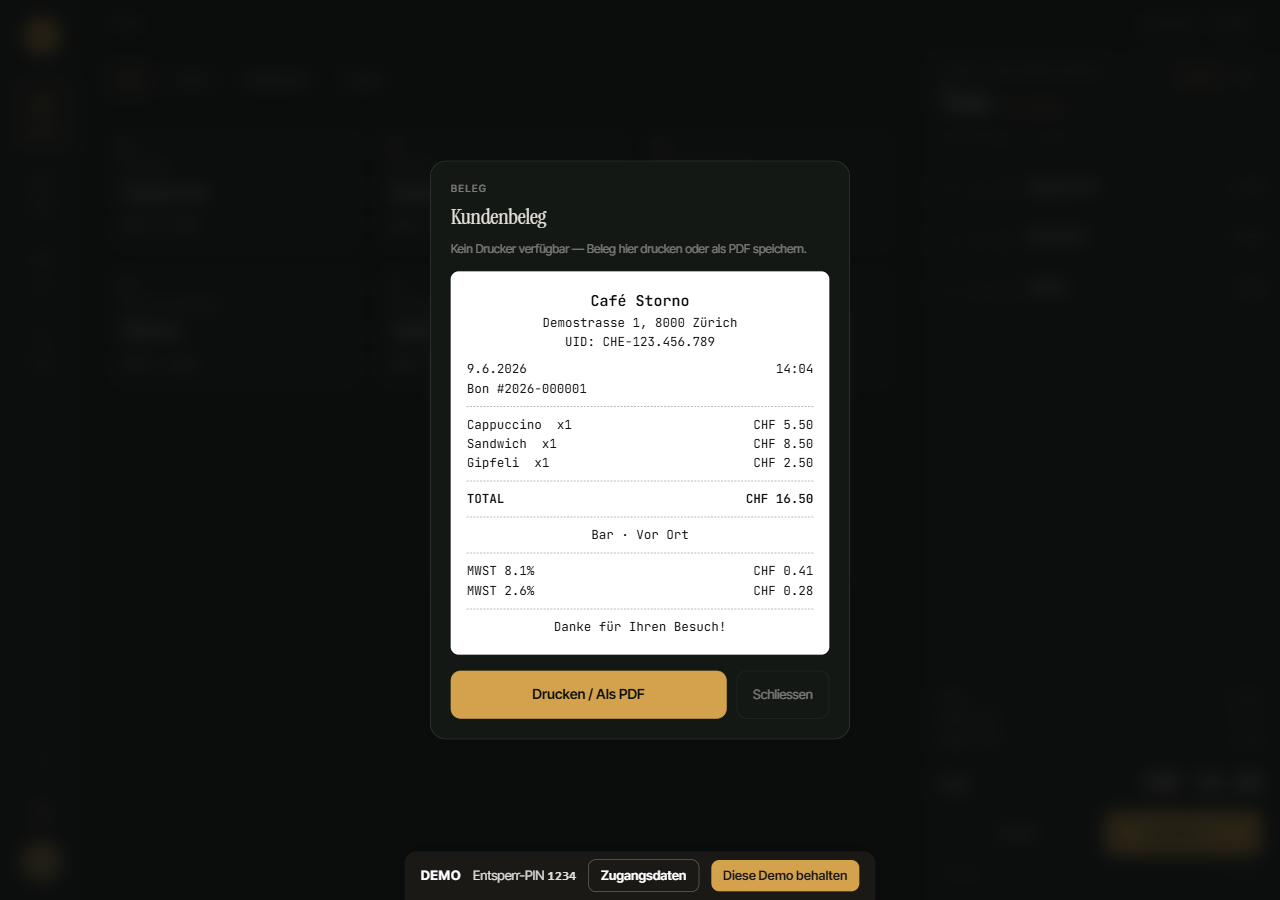
- MWST je Satz separatPro vorkommendem Satz (8.1 % und / oder 2.6 %) den Satz, das Netto und den MWST-Betrag getrennt ausweisen — nicht als ein vermischter Total.
- UID des BetriebsDie Unternehmens-Identifikationsnummer im Format CHE-… MWST, dazu Name und Adresse des Betriebs.
- Fortlaufende BonnummerEine eindeutige, lückenlose Bonnummer pro Kassenvorgang, dazu Datum und Zeit. Lücken deuten auf gelöschte Belege hin.
Häufige Stolperfallen — und wie du sie vermeidest
- FalschAlles pauschal mit 8.1 % verbuchen — auch das, was mitgenommen wird.RichtigPro Position nach Konsumationsart entscheiden. Was über die Theke zum Mitnehmen geht, läuft mit 2.6 % — auch wenn der gleiche Kaffee daneben vor Ort mit 8.1 % getrunken wird. Sonst zahlst du auf Take-away zu viel MWST.
- FalschMitnehmen pauschal mit 2.6 % deklarieren, auch wenn vor Ort gegessen wird.RichtigDer reduzierte Satz gilt nur, wenn die Ware wirklich mitgenommen wird. Wer sich an den Tisch setzt und isst, konsumiert vor Ort — das sind 8.1 %. Im Zweifel an der Kasse die Konsumationsart sauber erfassen.
- FalschGetränke wie Alkohol als „Lebensmittel" mit 2.6 % zum Mitnehmen rechnen.RichtigDer reduzierte Satz gilt für Lebensmittel. Alkoholische Getränke(z. B. Bier, Wein) und Tabak sind davon ausgenommen — sie bleiben beim Normalsatz 8.1 %, auch zum Mitnehmen. Sprich die genaue Zuordnung mit deinem Treuhänder ab.
- FalschAuf dem Beleg nur einen Total-MWST-Betrag ausweisen.RichtigTreffen auf einem Beleg mehrere Sätze zusammen, müssen sie je Satz getrennt ausgewiesen werden — Satz, Netto und MWST-Betrag pro Satz. Ein gemischter Sammelbetrag reicht nicht.
Randnotiz: der dritte Satz (3.8 %)
In Quiro wählst du die Konsumationsart pro Beleg — vor Ort oder Mitnehmen — und die Kasse setzt je Position den richtigen Satz (8.1 % oder 2.6 %), auch auf gemischten Belegen. Der MWST-Split steckt schon im Beleg und fliesst direkt in Z-Abschluss und Export, sauber nach Satz getrennt. So musst du am Periodenende nichts von Hand auseinanderrechnen. Quiro ist im Pilot.
Dieser Ratgeber dient der Orientierung und ist nach bestem Wissen erstellt (Stand Juni 2026). Er ersetzt keine Steuerberatung und keine Rechtsberatung. Für deinen konkreten Fall — etwa die genaue Zuordnung einzelner Artikel, Getränke oder besonderer Leistungen — sprich mit deinem Treuhänder oder der Eidgenössischen Steuerverwaltung.