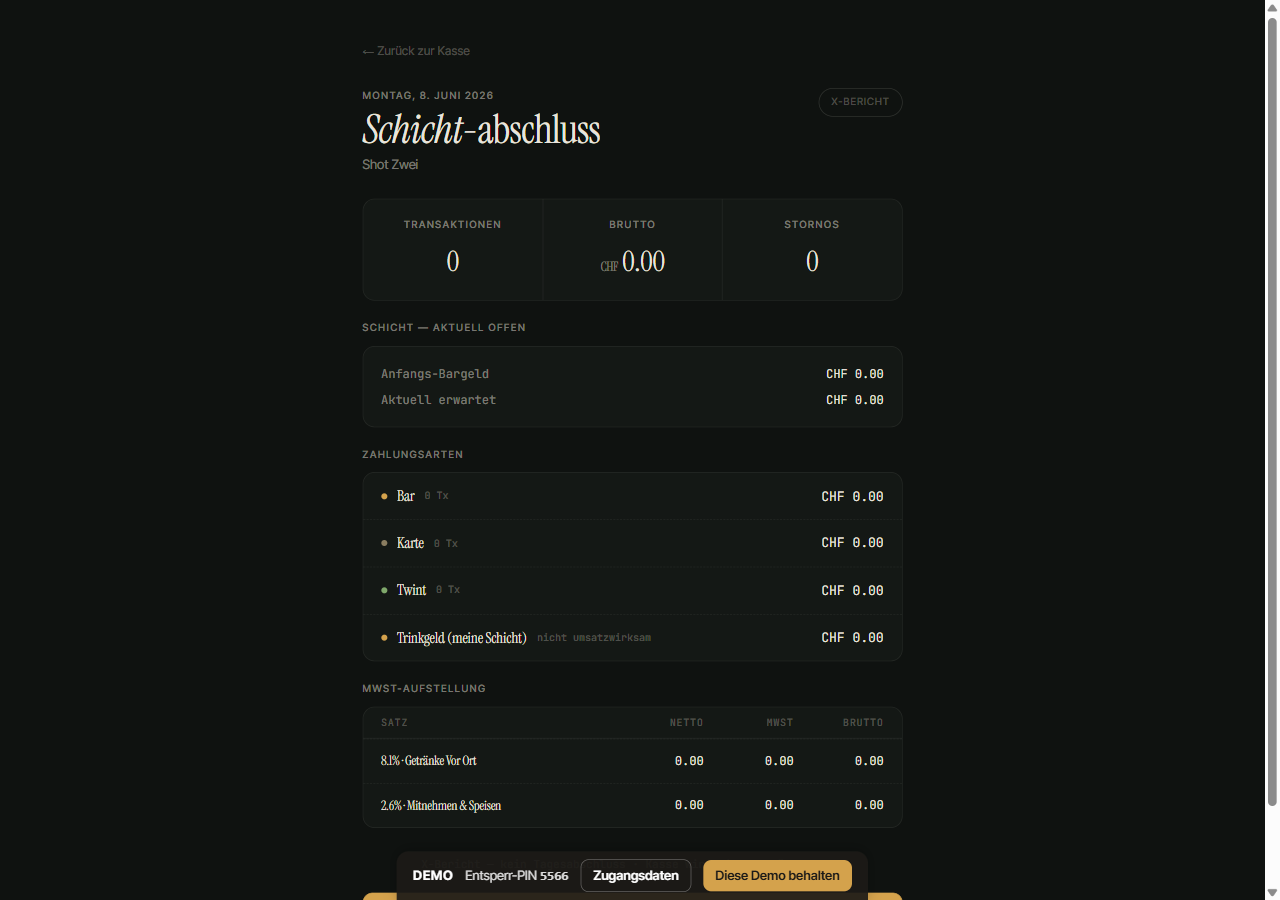
Was ist der Z-Abschluss?
Der Z-Abschluss ist der Tagesabschluss deiner Kasse. Am Ende des Geschäftstags zählt er alles zusammen, was an dem Tag über die Kasse gelaufen ist, und setzt die Tageszähler zurück — der nächste Tag startet wieder bei null. Jeder Z-Abschluss ist fortlaufend nummeriert und unveränderlich: einmal gemacht, lässt er sich nicht mehr ändern. Genau das macht ihn zur Grundlage deines Kassenbuchs.
X-Bericht vs. Z-Abschluss
Beide lesen die Kasse aus — aber nur einer schliesst den Tag ab. Der Unterschied ist wichtig, damit du nicht versehentlich mitten am Tag abrechnest:
| X-Bericht | Z-Abschluss | |
|---|---|---|
| Zweck | Zwischenstand, Kontrolle | Endgültiger Tagesabschluss |
| Setzt Zähler zurück? | Nein | Ja |
| Wie oft? | Beliebig oft am Tag | Einmal pro Geschäftstag |
| Unveränderlich? | Reine Ablesung | Ja, fortlaufend nummeriert |
Kurz: Der X-Bericht ist die Zwischenkontrolle (z. B. zur Schichtübergabe), der Z-Abschluss ist der verbindliche Tagesabschluss.
Der Kassensturz: Soll gegen Ist
Beim Kassensturz vergleichst du, was laut System in der Kasse sein sollte (Soll), mit dem, was du tatsächlich zählst (Ist). Das Soll ergibt sich aus dem Anfangsbestand (Wechselgeld) plus den Bareinnahmen des Tages. Das Ist ist das gezählte Bargeld in der Schublade.
Was im Z-Abschluss drinsteht
Ein sauberer Z-Abschluss ist mehr als eine Umsatzzahl. Er hält fest, woraus sich der Tag zusammensetzt — damit dein Treuhänder ihn ohne Nachfragen verbuchen kann:
- Brutto und NettoDer Tagesumsatz brutto (mit MWST) und netto (ohne MWST). So sieht man auf einen Blick, was an dem Tag über die Kasse gelaufen ist.
- MWST-Split nach SatzDie MWST getrennt nach Satz — 8.1 % für Konsum vor Ort, 2.6 % für Mitnehmen. Jeder Satz mit Netto und MWST-Betrag, nicht als ein vermischter Total.
- Zahlarten aufgeschlüsseltWie viel bar, wie viel mit Karte, wie viel über TWINT. Diese Aufschlüsselung brauchst du für den Kassensturz — nur der Bar-Anteil muss am Ende mit der gezählten Kasse übereinstimmen.
- Stornos des TagesAlle Stornos und Gegenbuchungen des Tages sind ausgewiesen — als eigene Buchungen, nicht als stilles Löschen. So bleibt nachvollziehbar, was korrigiert wurde.
- Bonnummern-BereichVon welcher bis zu welcher fortlaufenden Bonnummer der Tag reicht. Ein lückenloser Bereich zeigt, dass kein Beleg fehlt — Lücken wären ein Warnzeichen.
- Bargeld: Soll, Ist und DifferenzDer erwartete Bargeldbestand (Soll), der gezählte Bestand (Ist) und die Differenz dazwischen. Dazu das Trinkgeld separat — es zählt nicht zum Umsatz.
Warum die Unveränderlichkeit so wichtig ist
Ein Z-Abschluss, den man nachträglich ändern könnte, wäre wertlos — niemand könnte sich darauf verlassen. Deshalb ist er append-only: einmal erstellt, bleibt er, wie er ist. Korrekturen laufen über eine neue Buchung, nicht über ein stilles Überschreiben.
Häufige Fehler — und wie du sie vermeidest
- FalschDen Z-Abschluss am Abend vergessen und am nächsten Tag „nachholen".RichtigMach den Z-Abschluss pro Geschäftstag genau einmal, am Ende des Tages. Er fasst diesen einen Tag zusammen und setzt die Zähler zurück. Wird er vergessen, vermischen sich zwei Tage — und der Tag lässt sich nicht mehr sauber trennen.
- FalschDie Kasse gar nicht zählen und einfach den System-Wert übernehmen.RichtigZähl das Bargeld wirklich und trag den Ist-Bestand ein. Nur so wird aus dem Kassensturz eine echte Kontrolle. Übernimmst du blind den Soll-Wert, merkst du einen Fehlbetrag oder ein Wechselgeld-Problem nie.
- FalschEine Differenz feststellen, aber nicht notieren — „war halt knapp daneben".RichtigHalt jede Differenz fest, auch kleine. Eine dokumentierte Differenz ist kein Problem, sondern ein Zeichen sauberer Führung. Eine weggelassene Differenz fällt bei einer Prüfung negativ auf — sie sieht aus, als hätte man etwas verborgen.
- FalschTrinkgeld zum Umsatz dazurechnen, damit „die Kasse stimmt".RichtigWeis das Trinkgeld separat aus. Es ist nicht umsatzwirksam und gehört nicht in die MWST-Basis. Vermischt du es mit dem Umsatz, stimmen weder MWST noch Erlöskonten. Die genaue Behandlung klärst du mit deinem Treuhänder.
In Quiro machst du den Z-Abschluss am Ende des Tages in einem Schritt: Du zählst das Bargeld, trägst den Ist-Bestand ein, und die Kasse rechnet Soll, Differenz und Trinkgeld separat aus. Der Abschluss ist unveränderlich und fortlaufend nummeriert, mit MWST-Split 8.1 / 2.6 %, Zahlarten und Stornos — und fliesst direkt in den Treuhänder-Export. Quiro ist im Pilot.
Dieser Ratgeber dient der Orientierung und ist nach bestem Wissen erstellt (Stand Juni 2026). Er ersetzt keine Steuerberatung und keine Rechtsberatung. Für deinen konkreten Fall — etwa die Behandlung von Trinkgeld, Differenzen oder Erlöskonten — sprich mit deinem Treuhänder oder der Eidgenössischen Steuerverwaltung.